Apprendre à son enfant à gérer son argent de poche
Apprendre à son enfant à gérer son argent de poche
D’après une étude Harris Interactive, un enfant sur deux (âgé entre 8 et 14 ans) déclare recevoir de l’argent de poche en France. C’est un excellent moyen de lui apprendre à gérer son argent et à le préparer à sa future vie d’adulte. Or, nous sommes nombreux à avoir manqué d’éducation financière : un adulte sur deux affirme que l’argent était un sujet dont on ne parlait pas dans leur foyer. Dans ces conditions, il est compliqué de savoir gérer un budget du jour au lendemain, d’oser parler d’argent pour négocier son salaire ou encore d’investir. Apprendre à votre enfant à gérer son argent de poche, c’est lever le tabou sur l’éducation financière pour mieux le préparer à sa vie future.
Pourquoi et quand donner de l’argent de poche à son enfant ?
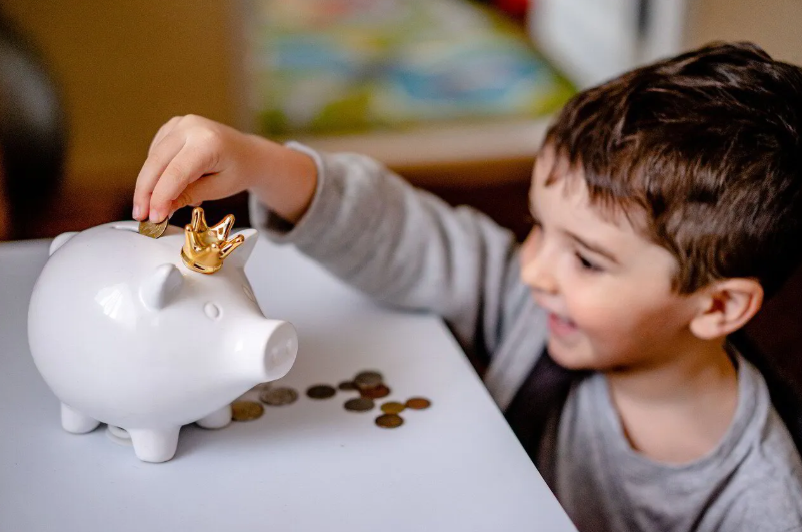
On craint parfois que donner de l’argent de poche ne fasse perdre à son enfant la valeur de l’argent. Or, c’est tout l’inverse ! Lui donner de l’argent de poche, c’est lui apprendre à gérer ses dépenses selon ses besoins et ses envies. En dépensant lui-même l’argent pour acheter son nouveau jeu vidéo, il apprend qu’en effet, l’argent ne tombe pas du ciel et qu’il n’est pas inépuisable. Et par conséquent, qu’il faut savoir choisir entre un son jeu ou une nouvelle paire de basket.
Évidemment, c’est à chaque parent de prendre en compte son propre budget et ses propres moyens pour décider s’il peut donner de l’argent de poche, ou non.
Quels sont les bienfaits de l’argent de poche ?
Pour commencer, clarifions un point : il n’y a aucune obligation de donner de l’argent de poche à ses enfants. C’est à chaque famille, à chaque parent, d’évaluer ce qu’il est en mesure de faire, ou non. L’argent de poche est un choix, et non un dû.
Alors, à quel âge peut-on commencer à donner de l’argent de poche à son enfant ? Il n’y a pas de réponse universelle. Cela dit, l’argent de poche est étroitement lié avec l’apprentissage des mathématiques. En effet, pour pouvoir évaluer le prix d’un objet, pour pouvoir établir un budget, encore faut-il savoir compter. Pour ces raisons, les professionnels de la jeunesse recommandent généralement de commencer à 6 ou 7 ans minimum.
Dès 8 ou 9 ans, l’enfant est pleinement en mesure de comprendre les bases d’un budget. Cela peut être l’occasion de faire des problèmes de math, comme à l’école, avec un enjeu plus fun : s’il veut acheter un puzzle à 24 € et qu’il touche 5 € tous les dimanches, combien de temps lui faudra-t-il pour acquérir son puzzle ?
Vous pouvez évidemment commencer avant, mais l’enfant ne sera pas vraiment en mesure de comprendre ce qu’est l’argent et comment (bien) le dépenser. Par contre, il adorera jouer avec les pièces.
À quel âge donner de l’argent de poche à son enfant
Il existe de nombreux bienfaits à l’argent de poche. Déjà, vous initiez votre enfant à la responsabilité financière. C’est une façon d’apprendre à gérer l'argent de manière intelligente dès leur plus jeune âge. Ainsi, l’enfant (ou l’adolescent) va devoir prendre des décisions : comment va-t-il dépenser son argent de poche ? Veut-il s’acheter un petit jouet maintenant, aller au cinéma voir le dernier Pixar ou économiser pour pouvoir s’acheter un jeu plus cher le mois prochain ?
En conséquence, l’enfant va pouvoir développer son autonomie et appréhender le concept d’indépendance financière. Bien sûr, vous pourvoyez aux dépenses indispensables comme la nourriture, la santé ou la scolarité. Mais, gérer son argent de poche pour les extras et les loisirs inhabituels est une excellente école pour acquérir des compétences en gestion, comme pour améliorer sa connaissance de soi.
En effet, pour la psychologue Laurence Peltier, l’argent de poche permet de mieux se connaître et de savoir ce qui fait vraiment envie à l’enfant. C’est une bonne façon d’apprendre à gérer la frustration : votre progéniture va découvrir que non, elle ne peut pas tout acheter.
La Fédération Bancaire Française spécifie également qu’avoir de l’argent de poche à dépenser, c’est aussi apprendre à comparer les prix, la qualité des produits, mais aussi à repérer les promotions. En l’habituant à économiser, vous lui enseignez à ne pas (toujours) céder aux sirènes de la publicité ou de plaisir immédiat. Une bonne chose quand on sait que nous voyons environ 1200 messages publicitaires par jour.
Il y a aussi un certain contrat qui s’établit avec le parent. Chaque semaine (ou chaque mois), le parent donne de l’argent à l’enfant ou l’ado. Il lui montre qu’il lui fait confiance pour gérer cet argent. Ce pacte participe à la confiance en soi du jeune. Et la confiance en soi améliore l’estime de soi.
Comment donner de l’argent de poche ?
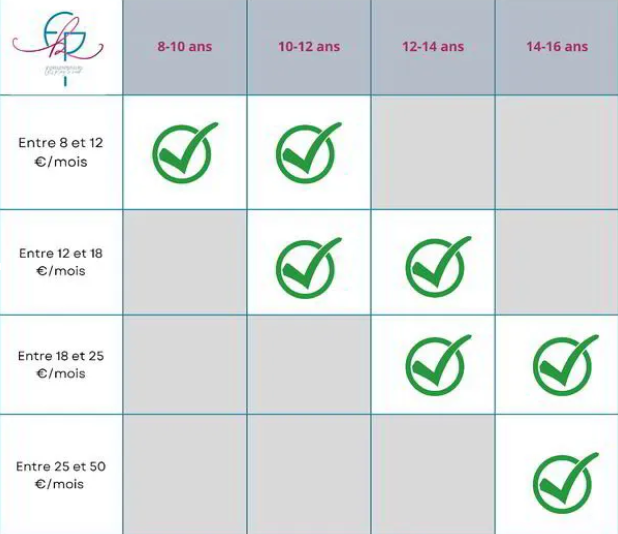
Combien d’argent de poche donner ?
Encore une fois, la somme donnée dépend entièrement de vous et de vos possibilités. Bien sûr, ce n’est pas parce que vous pouvez que vous devez donner une grosse somme à vos enfants.
Je vous conseille d’augmenter la somme au fur et à mesure des années. Pour schématiser, à 8 ans, l’enfant souhaite souvent s’acheter des bonbons tandis qu’à 15 ans, l’adolescent voudra pouvoir aller au cinéma avec son amoureux·se. Le budget, comme le besoin, sont différents.
Quelles règles mettre en place
Donner de l’argent de poche, c’est aussi créer un espace de dialogue avec l’enfant et l’adolescent autour de l’argent, mais aussi de ses valeurs et de la vie. Vous pouvez lui expliquer en douceur ce pour quoi il peut dépenser son argent et ce qui est interdit. Ok pour acheter un jeu vidéo, pas ok pour acheter une cigarette. Votre ado risque de lever les yeux au ciel, mais c’est essentiel de pouvoir discuter des règles.
Surtout qu’en lui confiant l’argent, vous lui montrez que vous lui faites confiance, que vous savez qu’il va faire les bons choix. Vous vous engagez auprès de lui : toutes les semaines, ou tous les mois, vous lui verserez une somme d’argent.
À nouveau, c’est le moment d’avoir une discussion avec lui : l’argent de poche n’est pas un dû. Vous lui donnez avec plaisir, tant que vous le pouvez.
Faut-il donner de l’argent de poche en échange de services rendus ?
C’est quelque chose que j’entends souvent dire : « Je donne de l’argent de poche à mon fils ou ma fille et en échange, il ou elle met la table/passe l’aspirateur/étend le linge. » Je comprends l’idée de vouloir donner un “simili-salaire”. Sauf que personne ne vous paie à la maison pour faire le ménage ou préparer les repas. Ces tâches sont inhérentes à notre quotidien. Votre enfant devrait les réaliser sans contrepartie, juste parce qu’il fait sa part et contribue à la vie de famille.
Par contre, si vos voisins ou amis veulent le rémunérer pour passer la tondeuse chez eux ou pour une soirée baby-sitting, pas de soucis. On est en effet sur un job, et gagner de l’argent en travaillant est très responsabilisant.
Apprendre à gérer son budget dès l’enfance
L’éducation financière est taboue en France. Par conséquent, il y a fort à parier que vous vous dites qu’un enfant ne peut pas tenir un budget. Détrompez-vous ! À partir du moment où l’enfant sait bien compter, il est tout à fait en mesure d’établir un budget. J’en propose d’ailleurs un dans mon programme pour que les enfants apprennent les bases de l’argent en s’amusant.
Trouver les points de dépense importants pour l’enfant
C’est le moment de parler avec votre enfant de ce qui est important pour lui. Qu’aime-t-il faire ? La réponse à cette question va influencer son budget. S’il aime lire, il préférera sûrement pouvoir s’acheter un livre tous les mois, par exemple. S’il adore les petites voitures, il voudra peut-être économiser pour s’acheter un circuit. Évidemment, ce ne sont que des idées de ce que peut faire votre enfant avec son argent.
Cette discussion va lui permettre d’apprendre à se questionner, mais aussi à regarder ses désirs évoluer. Il va potentiellement commencer à économiser pour s’acheter une voiture télécommandée, mais va finalement vouloir se payer une activité surf pendant les vacances.
Créer un budget pour l'argent de poche
Vous pouvez créer ensemble un budget pour son argent de poche. Rien de bien compliqué, je vous rassure. Sur un tableur comme Excel ou sur un cahier, vous pouvez faire un tableau avec :
- le montant d’argent poche perçu ;
- le moment qu’il peut économiser ;
- le montant qu’il peut dépenser.
Vous pouvez ajouter une colonne par mois ou par semaine, selon le moment, le jour où vous lui donnez ses sous. L’enfant peut ainsi calculer combien il aura dans six mois s’il économise X euros (ou une autre monnaie naturellement) par mois.
Je vous offre aussi un modèle de budget adapté aux enfants dans mon programme pour leur apprendre les bases de l’argent en s’amusant : Le Petit Financier.
Encourager l'épargne comme la dépense
Apprendre à son enfant à économiser, c’est bien, et ça lui servira pour son futur. Cependant, il faut aussi lui enseigner à dépenser. La coach pour dirigeante Kaouthar Trojette en parlait dans un de ses posts LinkedIn : « Au lieu d’apprendre à demander plus, j’ai appris à dépenser moins. » Elle explique avoir eu peu d’argent de poche dans son enfance et donc, avoir appris à économiser, sans jamais dépenser. Le problème ? Cette façon de penser, ce besoin de fausse sécurité financière lui a fait prendre du retard. Elle n’a pas négocié ses premiers salaires. Elle a laissé ses économies « croupir sur un compte courant » pendant huit ans avant d’oser se lancer dans l’investissement locatif.
C’est pourquoi il est tout aussi essentiel de savoir comment épargner, que de savoir comment dépenser, et plus tard, investir. Ça reste l’une des injustices de notre monde : les personnes aisées ont un meilleur rapport à l’argent, ont reçu une éducation financière pour savoir comment le gérer, quand beaucoup d’entre nous devons naviguer avec nos croyances, nos blocages et nos tabous.
J’espère que cet article vous a aidé à y voir plus clair sur la question de l’argent de poche. Gardez en tête qu’il est important de parler d’argent avec votre enfant, pour pouvoir développer un rapport sain avec son portefeuille. L’enfant doit savoir que le sujet n’est pas tabou et qu’il peut échanger avec vous à ce sujet. Il revient à chaque parent d’évaluer s’il peut (et veut) donner de l’argent de poche à ses enfants. Toutefois, gérer son argent de poche apprend à votre enfant à se connaître, à dépenser de façon responsable, à s’autonomiser ou encore, à définir un budget. Que des qualités positives pour sa future vie d’adulte.
Sources
1 - Étude Harris Interactive pour la Fédération Bancaire Française
2 - Baromètre Femmes et Argent de ViveS